
Несмотря на субсидирование ипотеки, в 2020 году доступность новостроек Москвы вновь снизилась. Средней московской семье пришлось бы откладывать на новую квартиру 8,6 лет, что на год больше, чем 2019-м, подсчитали эксперты «Метриум». Тем не менее ипотека существенно упростила решение жилищного вопроса, хотя для приобретающих квартиру за собственные средства лучший момент покупки прошел – он был в 2017 году.
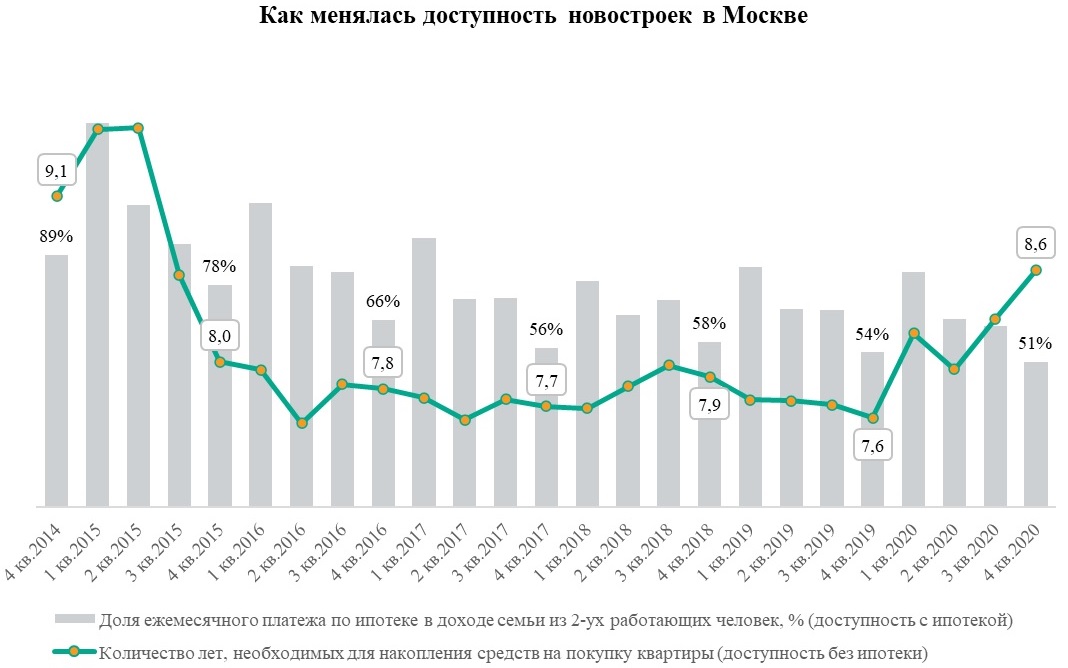
Эксперты «Метриум» снова подсчитали, насколько изменилась доступность* московских новостроек за прошедший год. Помимо этого, аналитики учли влияние рекордно снизившихся ипотечных ставок на доступность нового жилья. Доступность жилья оценивается с помощью двух индикаторов: количества лет, необходимых для накопления средств на покупку квартиры, и доли ежемесячного платежа по ипотеке в доходе семьи из двух работающих (в %, доступность с ипотекой).
*Прим.:Коэффициент доступности новостроек «Метриум» рассчитывается как количество лет, которое необходимо семье из двух работающих человек, чтобы накопить на квартиру со средней по рынку ценой. При этом принимается в расчет, что они получают доход, равный среднедушевому денежному доходу по данным Росстата. Из их совокупного дохода вычитается прожиточный минимум двух взрослых трудоспособных жителей Москвы, устанавливаемый властями столицы. Стоимость квартиры – это средняя цена квартиры массового сегмента рынка новостроек Москвы по данным «Метриум». Предполагается, что семья откладывает на покупку весь чистый доход за вычетом прожиточного минимума. Пример: в IV кв. 2017 года индекс доступности жилья «Метриум» составил 7,7. Это значит, что если бы семья из двух работающих со средним на тот момент доходом собралась накопить на квартиру по средней на тот момент цене, ей понадобилось бы 7 лет и 7 месяцев.
В целом новостройки столицы 2020 года стали менее доступными без учета ипотеки. По подсчетам аналитиков «Метриум», московской семье с двумя работающими взрослыми в конце 2020 понадобилось бы 8 лет и 6 месяцев, чтобы накопить на квартиру в массовой новостройке по средней цене, которая составила 11,4 млн рублей.
Между тем в конце 2019 года коэффициент доступности новостроек составил 7,6, то есть чтобы накопить на квартиру со средней на тот момент ценой (10,1 млн рублей) обычной семье понадобилось бы 7 лет и 6 месяцев, то есть на год меньше, чем сейчас.
Доступность снизилась из-за быстрого роста цен в 2020 году. Средняя стоимость квартиры за 12 месяцев увеличилась на 13%. Квадратный метр подорожал еще заметнее: с 175 тыс. рублей в декабре 2019 года до 208 тыс. рублей в декабре 2020 года, то есть на 19%.
При этом надо учитывать, что по данным Росстата среднедушевой денежный доход вырос в IV квартале 2020 года на 6,1% относительно IV квартала 2019 года. А прожиточный минимум, установленный властями столицы в конце 2020 года ненамного выше, чем в конце 2019 года – 20 260 рублей против 19 233 рублей годом ранее. Более того, Росстат пересчитал данные о доходах населения в 2019 году (базовый год для расчета), из-за чего они увеличились примерно на 2%. Таким образом, отмечают эксперты «Метриум», доступность новостроек в Москве могла снизиться в еще большей мере.
«Снижение доступности новостроек означает, что потребность в ипотеке будет расти, – – комментирует Мария Литинецкая, управляющий партнер компании «Метриум» (участник партнерской сети CBRE). – Более того, растет зависимость покупателя не только от ипотеки как таковой, но именно от дешевой ипотеки, то есть от кредитов со сниженными ставками. Чем дороже ипотека, тем эластичнее спрос – покупать дорогое жилье в кредит по высоким ставкам будет обременительным. С этой точки зрения, безусловно, необходимо продолжать мягкую политику ипотечных ставок, и если не отменять, то переформатировать программу субсидирования».
Квартиру надо было покупать в 2017-м
Порядка 60% покупателей, получающих кредит на квартиру в банках, не заметили увеличение расценок. Ставки по ипотеке рекордно снизились благодаря программе субсидирования, запущенной властями в апреле 2020 года. В среднем ставки на покупку строящегося или готового жилья у застройщиков сократились за прошлый год с 9% до 6-7% годовых, что сделало жилье для заемщиков более доступным.
Эксперты «Метриум» проанализировали, как менялась ипотечная нагрузка на семейный бюджет потенциальных покупателей квартир в кредит с 2014 года. Для этого они посчитали, какую долю ежемесячный платеж по ипотеке занимает в чистом доходе московской семьи из двух работающих взрослых**.
**Прим.:Были приняты следующие допущения: заемщики получают кредит на 20 лет под текущую на тот момент среднюю ставку по ипотеке с первоначальным взносом 20% от стоимости квартиры. Стоимость квартиры – средняя цена по рынку новостроек массового сегмента на момент предполагаемой покупки.
В IV квартале 2020 года у московской семьи ипотечных заемщиков ушло бы на внесение ежемесячного платежа по кредиту 51% их ежемесячного чистого дохода. Это самое низкое значение за предшествующие пять лет, отмечают аналитики «Метриум». Так, в IV квартале 2019 года ежемесячный платеж занимал 54% дохода, в аналогичный период 2018 года – 58%, 2017 года – 56%, 2016 года – 66%, 2015 года – 78%, 2014 года – 89%. Даже с учетом значительных сезонных колебаний доходов (в конце года они максимальны) в долгосрочной перспективе ипотечная нагрузка на семейный бюджет снижается, поэтому спрос на жилье рос даже в кризис.
«Нужно принимать во внимание не только абсолютные значения стоимости квартиры и ежемесячных платежей, но и фактор времени, а также объем накоплений у населения, – отмечает Алексей Перлин, генеральный директор девелоперской компании «СМУ-6 Инвестиции». – Покупателю требуется время чтобы накопить намного больше денег на первоначальный взнос, чем, скажем, в 2014 году. Это также влияет на доступность жилья с точки зрения ипотечного заемщика. Именно поэтому значительная часть клиентов стремится получить заем с первоначальным взносом менее 20%».
С точки зрения ипотечного заемщика наиболее выгодным моментом для покупки квартиры был конец 2017 года. Тогда средняя стоимость квартиры была равна 8,8 млн рублей, а ежемесячный платеж по тогдашней ставке (9,79%) составил бы 66,8 тыс. рублей в месяц, что при среднем доходе потребовало отдавать каждый месяц банку 56% семейного бюджета. При этом на первый взнос по такому кредиту понадобилось бы только 1,75 млн рублей.
Теперь параметры типичного кредита другие. В IV квартале 2020 года квартира стоила 11,4 млн рублей, а на первоначальный взнос потребовалось 2,28 млн рублей. При текущей ставке по кредиту (7,36%) каждый месяц банку пришлось бы отдавать 72, 6 тыс. рублей или 51% семейного дохода. Для сравнения: в IV квартале 2019 года по актуальным на тот момент ценам и условиям кредитования ежемесячный платеж составил бы 72,9 тыс. рублей. Таким образом, рост цен почти нивелировал позитивный эффект от субсидирования ипотеки (без учета роста доходов и инфляции).
«Проблему доступности жилья не удастся устранить без качественных изменений в экономической ситуации, – резюмирует Мария Литинецкая. – Нужны оперативные и в то же время долгосрочные меры, которые позволят добиться роста доходов населения и сдержать уровень инфляции в допустимом коридоре. Необходимо также разнообразить источники финансирования жилищного строительства. В частности, для сдерживания цен нужно участие государства в строительстве и реконструкции инженерных сетей и социальной инфраструктуры, а также программы оптимизации затрат застройщиков при освоении земельных участков. В совокупности эти меры сделают жилье более доступным».
Комментарии
(0)#