
Купить квартиру в ипотеку или жить в съемном жилье, откладывая деньги на жилье на банковский депозит? Не все однозначно – стратегия будущего покупателя во многом зависит от выбранного района столицы, арендной ставки, потенциального роста цен на жилье в конкретной локации, первого взноса, процентов по кредиту и вкладу. Циан создал Инвестиционный калькулятор, учитывающий все эти критерии – с помощью него можно рассчитать, в каких районах выгоднее копить на жилье, а где лучше взять ипотеку.
В качестве примера Циан приводит стандартную ситуацию – покупатель хочет приобрести свою первую квартиру, а пока – живет в съемном жилье. В качестве первой недвижимости чаще выбирают «однушки», как более бюджетный по стоимости вариант.
Средняя стоимость однокомнатной квартиры (без учета премиальной недвижимости) в Москве на вторичном рынке 8,1 млн рублей. По статистике, средний покупатель приходит за ипотекой в банк при наличии примерно 30% от стоимости квартиры – в нашем случае это ~2,4 млн рублей.
Покупатели по большей части консервативны – больше половины из них при выборе квартиры в первую очередь рассматривают недвижимость в том же районе, где они сейчас живут, зная все плюсы и недостатки конкретного места, которые могут стать неприятным сюрпризом в другом районе. Поэтому наш будущий покупатель решает приобрести квартиру в том же районе, где снимает сейчас жилье.
Пример расчета Инвестиционного калькулятора Циан
Будущий покупатель:
Первый взнос – 2 400 000 рублей
Свободные средства – 40 тысяч рублей в месяц (эти деньги ежемесячно переводятся на депозит или же идут в погашение ипотеки)
Ставка по вкладу – 4,5% годовых
Ставка по ипотеке – 7,3% годовых
Аренда – индивидуально по каждому району. При ипотеке гипотетический платеж за аренду также идет в счет погашения ипотеки.
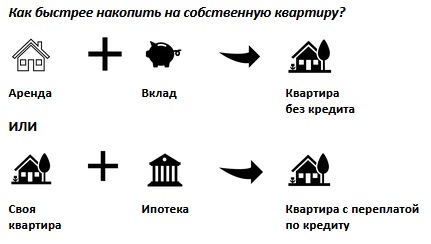
Одно из главных преимуществ ипотеки это фиксация стоимости квартиры – заемщик не обращает внимание на рост цены объекта, в отличие от тех, кто копит на жилье с помощью банковского вклада. Однако даже минимальная за всю историю ставка на вторичном рынке – 7,3% годовых – подразумевает значительную переплату за квартиру, поэтому вопрос выбора стратегии: «ипотека или копить на вкладе» остается предметом споров многие годы. Вопрос в том, могут ли накопления и полученные проценты по вкладу компенсировать рост цен на жилье? Только по итогам 2020 года средняя цена кв. м на вторичном рынке Москвы выросла на 12,6%, а за два года – на 16,2%.
Инвестиционный калькулятор Циан оценивает потенциальную стоимость квартиры для каждого района в отдельности, начисленные проценты по ипотеке и вкладам, а также итоговую цену объекта, в зависимости от выбранной стратегии покупателя.
1.Первый взнос в 2 400 000 рублей позволяет рассматривать все районы Москвы для ипотеки.
Для того, чтобы стать заемщиком, достаточно иметь и 10% от стоимости выбранной квартиры, согласно требованиям банков. Гипотетический заемщик, накопивший 2,4 млн рублей на «среднюю» однушку, может рассматривать однокомнатные квартиры абсолютно по всем районам Москвы. Причем в отдельных локациях эта сумма чуть превысит минимальный порог для ипотеки (и составит 16-17% от стоимости однокомнатных квартир Арбата, Хамовников, Замоскворечья и Пресненского районов). В других же – доходит до 75-80% от стоимости средней квартиры (Вороновское и Клёновское поселения в Троицком округе).
В калькуляторе также представлены стоимости и по другим типологиям: двум-, трем- и четырехкомнатным квартирам.
2. Ипотека или вклад? Как стать полноправным собственником быстрее?
Что быстрее – выплатить ипотеку, экономя на аренде, но выплачивая проценты банку? Или же накопить деньги на вкладе, имея ежемесячные расходы в виде аренды жилья? В большинстве случаев стать полноправным собственником однокомнатной квартиры, без кредитов и аренды, удастся быстрее ипотечному заёмщику, а не банковскому вкладчику. В среднем по всем районам ипотеку придется выплачивать примерно семь с половиной лет, тогда как копить, снимая недвижимость – примерно пятнадцать лет. Все дело – в росте цен на недвижимость, перекрывающего доходность по вкладам.
В некоторых районах копить на «однушку» придется до самой пенсии и даже после. Например, порядка 48 лет придется откладывать средства на квартиру в Пресненском районе, от 33 до 35 лет – в Замоскворечье, Беговом и Академическом районах. Чем ниже стоимость квартиры и выше первоначальный взнос, тем меньше разница в сроках выплаты кредита и сбора средств на вкладе. Минимальная разница (до года) – для покупателей однокомнатных квартир в Вороновском и Клёновском поселениях. Разница до двух лет – в поселении Киевском, Михайлово-Ярцевском, Новофёдоровском, Первомайском. Во всех районах Москвы заемщик выплатит ипотеку быстрее, чем заемщик накопит на нее на вкладе.
С помощью калькулятора можно рассчитать сроки покупки квартиры, в зависимости от первого взноса, свободных средств, бюджета покупки и выбранного района города.
С помощью калькулятора можно рассчитать сроки покупки квартиры, в зависимости от первого взноса, свободных средств, бюджета покупки и выбранного района города.
3. Как дешевле?
Сроки выплаты ипотеки и накоплений на квартиру – важный вопрос для любого потенциального покупателя. Однако в большей степени клиентов интересует, что же выгоднее: зафиксировать стоимость квартиры сейчас, переплачивая по кредиту. Или же копить деньги, рассчитывая, что проценты по вкладу и наличие свободных средств перекрывают рост цен на жилье. Ипотечный калькулятор рассчитывает итоговую стоимость квартиры с учетом выплаченных банку процентов, а также стоимость недвижимости на момент сбора необходимой для покупки суммы на вкладе.
С учетом наличия арендного платежа и невысокой ставки по вкладам, ипотека оказывается выгоднее для «обычного» покупателя – итоговая стоимость жилья при покупке с помощью депозита в среднем в 2,5 раза выше, чем итоговая цена квартиры с уплаченными по ней процентами. Самую высокую разницу в стоимости показывают районы в центре города, а также отдельные локации за МКАД. В первом случае ежемесячный взнос в 40 тыс. рублей и высокая арендная ставка медленно приближает потенциального покупателя к сделке из-за большой суммы для накоплений. Во втором случае «замкадные» локации показывают высокий рост за счет развития инфраструктуры (как социальной, так и транспортной), что ускоряет рост цен.
Выбор стратегии принимается также, оценивая общий доход, состав семьи, ипотечную ставку с учетом дополнительных субсидий (к примеру, семейной ипотеки). Для этого и предназначен Инвестиционный калькулятор, позволяющий задать собственные параметры, рассчитав оптимальный вариант индивидуально для каждого, кто раздумывает над ипотекой или альтернативными инструментами накоплений.
Комментарии
(0)#